"주가는 기업가치 따라가…지금은 공격적으로 비중 확대할 때"
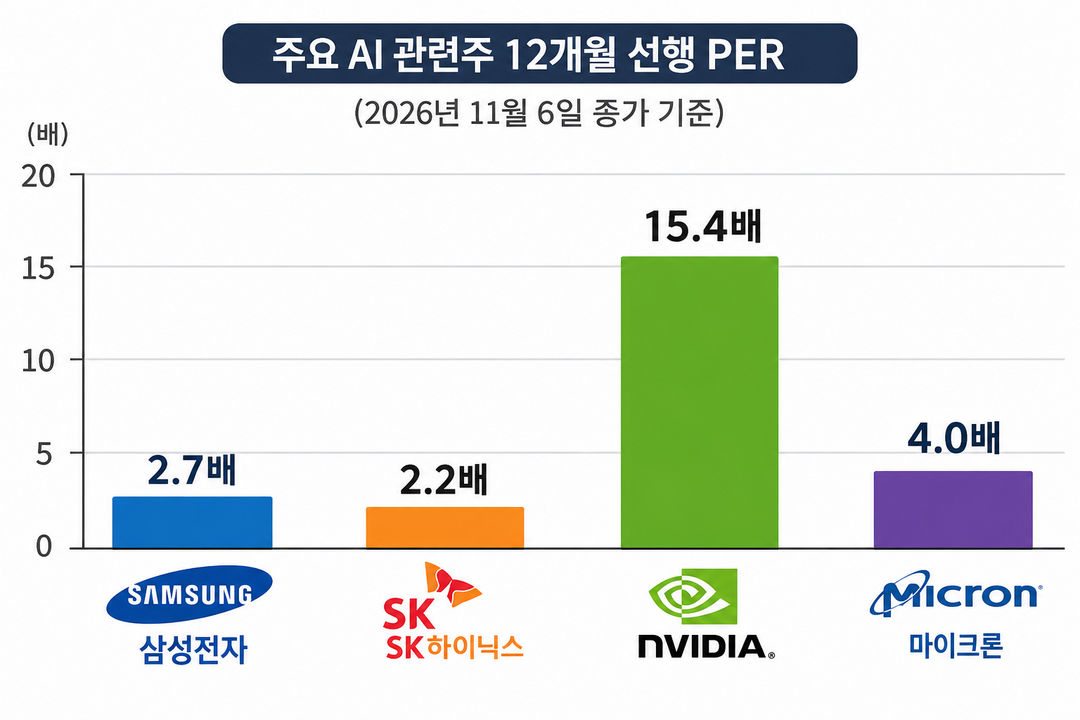
이익은 '단군 이래 최대', 주가는 '역대급 저평가' 상태다. 삼성전자·SK하이닉스 얘기다. 10일 독립리서치사 더프레미어에 따르면 삼성전자(6일 종가 기준)의 12개월 선행 주가수익비율(PER)은 2.7배, SK하이닉스는 2.2배다.
PER은 해당 기업의 시가총액을 당기순이익으로 나눠 구한다. 12개월 선행 PER은 현재 시점부터 향후 12개월 동안 벌어들일 것으로 예상되는 당기순익을 적용한 수치다. 기업의 미래 가치 대비 현재 주가가 적정한지 논할 때 자주 이용된다.
더프레미어는 국내 증권사들의 이익 전망치 평균을 적용해 삼성전자·SK하이닉스 PER을 계산했다.
 |
| ▲ 자료=더프레미어 |
PER이 어느 정도여야 적정 주가인지에 대해선 업종마다, 또 시기별로 다르다. 반도체주는 보통 실적이 절정일 때 PER이 낮아지곤 한다.
강관우 더프레미어 대표는 "그런 점을 감안해도 3배를 밑도는 PER은 극심한 저평가"라면서 "이 수준은 역대 최초"라고 강조했다. BNK투자증권에 따르면 과거 반도체 슈퍼사이클이 정점이던 2018년, 삼성전자·SK하이닉스 PER은 4~6배 수준이었다.
다른 인공지능(AI) 관련주와 비교해도 삼성전자·SK하이닉스는 유독 심한 저평가 상태다. 6일(현지시간) 종가 기준 엔비디아의 12개월 선행 PER은 15.4배였다. 마이크론은 4.0배, 샌디스크는 3.7배다.
강 대표는 "PER이 3배 미만은, 내년 실적이 급감할 거란 전망이 선반영돼야 가능한 수준"이라고 말했다. 두 반도체기업은 내년 이익이 감소하기는커녕 오히려 올해 대비 급증할 것이란 전망이다. 하나증권은 최근 삼성전자의 올해 영업이익을 388조 원, 내년은 624조 원으로 예상했다. KB증권은 올해 382조 원, 내년 640조 원으로 제시했다.
KB증권은 또 올해 SK하이닉스 영업이익을 285조 원, 내년 470조 원으로 전망했다. 대신증권은 올해 283조 원, 내년 454조 원을 제시했다.
미국 중간선거에서 민주당이 상·하원 모두 다수당을 탈환하면서 AI 데이터센터 규제가 강화될 거란 걱정은 있다. 그러나 전문가들은 실제 두 반도체기업 실적에 미칠 영향은 제한적이라고 본다. 강 대표는 "두 기업 모두 상당한 규모의 장기공급계약(LTA)을 확보해 이익 기반이 탄탄하다"며 중간선거 이슈를 반영해도 올해와 내년 이익 전망치는 별로 변하지 않을 거라고 분석했다.
김한진 이코노미스트(박사)는 데이터센터 규제에 대한 염려는 과장됐다고 했다. 미국 민주당이 규제 법안을 내놔도 도널드 트럼프 대통령이 거부권을 행사할 수 있는 점, 민주당도 중국과 AI 경쟁에서 뒤처지는 건 원하지 않는 점 등을 고려한 분석이다. 그는 "실제 공사에 차질을 빚는 데이터센터 물량은 전체의 3~4% 수준에 불과할 것"이라며 "올해와 내년 삼성전자·SK하이닉스 실적에 미치는 영향은 거의 없을 것"이라고 내다봤다.
고의영 iM증권 연구원은 "이익뿐만 아니라 대규모 주주환원까지 감안할 때 현 삼성전자·SK하이닉스 주가는 상당한 저평가"라며 "바닥 찍고 반등할 것"이라고 예상했다.
고영민 한국투자증권 연구원은 "지금 두 종목 가격은 몹시 매력적"이라며 "공격적인 비중 확대 전략을 펼치기 좋은 시기"라고 말했다. 강 대표는 "중장기적으로 주가는 결국 기업가치를 따라간다"며 "내년 1분기 내로 두 종목 모두 전고점을 돌파할 것"이라고 전망했다.
KPI뉴스 / 안재성 기자 seilen78@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]