"시중금리 오르면 만성적 역마진구조 완화 기대" 금리 상승은 대개 반갑잖은 소식이다. 모두가 그런 건 아니다. 생명보험사들에겐 '가뭄의 단비'격이다. 금리상승이 '역마진'의 손실을 줄여주기 때문이다.
생보사들이 '역마진'의 덫에 걸린 게 어제오늘의 일은 아니다. 초저금리시대가 장기화하면서 생보사들은 고금리 시절 팔았던 보험상품에 발목잡힌지 오래다.
역마진이란 이미 팔아둔 보험상품에서 내줘야할 보험금의 기준이 되는 예정이율보다 채권투자에서 나오는 운용수익률이 훨씬 낮아 손실이 발생하는 것을 말한다. 그러니 '역마진'을 줄여주는 금리상승이 반가운 것이다.
9일 금융투자협회에 따르면, 전날 국고채 10년물 금리는 전 거래일 대비 0.036%포인트 오른 2.028%로 장을 마감했다. 국고채 10년물 금리가 최종호가 수익률 기준으로 2% 선을 웃돈 것은 지난 2019년 3월 7일(2.005%) 이후 2년 만에 처음이다.
국고채 1년물 금리는 0.008%포인트, 3년물은 0.073%포인트, 5년물은 0.059%포인트씩 각각 뛰었다.
미국 국채 10년물 금리는 8일(현지시간) 1.6% 선을 돌파하는 등 세계적으로 시중금리가 오름세다.
이와 같은 시중금리 상승세는 심각한 역마진으로 골치를 썩고 있는 생보사들에게 '아스피린'과 같다.
보험사는 보험금 등의 지급을 위해 일정액의 책임준비금을 적립해둬야 한다. 이 때 책임준비금 부담금리는 판매한 상품의 예정이율에 따라 정해진다. 예정이율이 보험금 산출의 기준이 되므로 책임준비금도 거기에 맞춰 쌓아야 하는 것이다.
그런데 생보사들은 1990년대에 예정이율 8~9%, 2000년대 초중반에 5~6%의 고금리상품을 많이 팔아서 최근까지도 책임준비금 부담금리가 4%대에 이른다. 반면 장기 저금리 기조 탓에 보험사가 투자하는 대출, 채권 등 이자소득자산의 보유금리는 3%대에 머물고 있다.
보험사가 자산을 운용해 얻는 수익률보다 예정이율이 더 크다보니 상당한 폭의 역마진이 발생하고 있는 것이다. 이는 보험사의 3대 이원 중 하나인 이자율차손익을 악화시켜 보험사 경영에 부담으로 작용하고 있다.
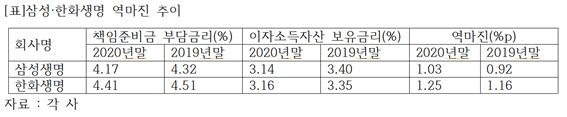
지난해말 기준 삼성생명의 책임준비금 부담금리는 4.17%, 이자소득자산 보유금리는 3.14%로 1.03%포인트의 역마진이 발생했다. 재작년말(0.92%포인트)보다 0.11%포인트 확대된 수준이다.
한화생명도 지난해말 1.25%포인트의 역마진을 기록, 전년말(1.16%포인트) 대비 0.09%포인트 상승했다. 생보업계 관계자는 "삼성·한화생명 외 다른 생보사들도 비슷한 상황"이라고 말했다.
이는 지난해 한국은행 기준금리가 0.5%까지 내려간 초저금리 영향으로 풀이된다. 생보업계 관계자는 "금리가 내려가면 보유 채권의 평가이익은 늘어나지만, 그보다 신규로 투자하는 대출, 채권 등의 수익률이 낮아지는 것이 전체 이자소득자산 보유금리에 미치는 영향이 더 크다"고 설명했다.
실제로 삼성생명의 이자소득자산 보유금리는 재작년말 3.40%에서 작년말 3.14%로 0.26%포인트 떨어졌다. 한화생명도 같은 기간 3.35%에서 3.16%로 0.19%포인트 내렸다. 이는 곧 역마진 확대로 연결됐다.
하지만 올해 들어 시중금리가 지속적으로 우상향하면서 생보사들에게 '가뭄의 단비'로 다가온다.
삼성생명 관계자는 "시중금리 오름세는 이자소득자산 보유금리의 제고로 연결될 가능성이 높다"며 "약간이나마 상승할 것"이라고 내다봤다.
한화생명 관계자도 "신규로 투자하는 상품의 금리가 0.3%포인트 가량 올라 전체 이자소득자산 보유금리가 소폭 뛸 것"이라고 예상했다.
생보업계 관계자는 "이자소득자산 보유금리가 상승하면서 올해는 역마진 폭이 축소될 가능성이 높다"며 "다만 역마진 폭이 눈에 띄게 줄어들려면, 결국 한은 기준금리 인상 등 금리 상승세가 본격화돼야 할 것 같다"고 말했다.
KPI뉴스 / 안재성 기자 seilen78@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]