비대면 채널 한계에 수익성↓…"제도적 지원 필요"
한때 국내 보험시장에 신선한 자극과 경쟁을 불어넣을 것으로 기대를 모았던 디지털 보험사들이 장기간 적자에 시달리면서 생존을 위협받고 있다.
14일 보험업계에 따르면 국내 5개 디지털 보험사(교보라이프플래닛·신한EZ손보·카카오페이손보·캐롯손보·하나손보)는 지난해 총 1854억 원 규모의 당기순손실을 기록했다.
5개 사 모두 적자다. 캐롯손보는 662억 원의 순손실을 냈다. 2019년 출범 후 한 번도 흑자가 없었다. 260억 원 적자를 낸 교보라이프플래닛도 설립 이후 11년간 한 번도 흑자를 기록하지 못했다. 카카오페이는 482억 원, 하나손해보험은 308억 원, 신한EZ손해보험은 174억 원 순손실을 보였다.
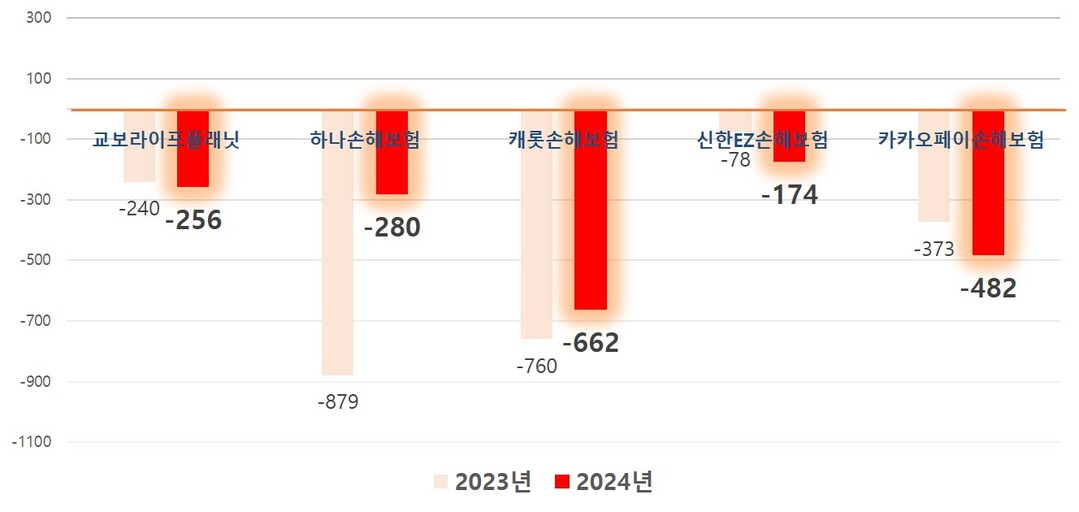 |
| ▲ 5개 디지털 보험사 2023~2024년 당기순손실.(단위: 억원) [각 사 경영공시 취합] |
건전성 지표는 더욱 걱정스럽다. 신한EZ손보를 제외한 4곳에선 이미 자본잠식이 진행 중이다. 장사를 할수록 손해를 입는 구조라 자본금을 갉아먹는 모습이다. 하나손보는 자본잠식률이 20.8%로 그나마 나은 편이다. 카카오페이손보(60.1%), 교보라이프플래닛(59.2%), 캐롯손보(48.2%) 자본잠식률이 꽤 높다.
캐롯손보의 지급여력비율(K-ICS)은 작년 한 해 281.26%에서 156.24%로 떨어졌다. 신한EZ손보도 469%에서 159.16%로 급락했다. 금융당국 권고치(150%)에 아슬아슬하게 걸친 수준이다. 교보라이프플래닛(152.27%)과 하나손보(154.89%)도 비슷하다. 카카오페이손보의 킥스비율은 409.63%로 높은 편이지만 직전 연도(4777.18%)보다는 낮아졌다.
2019년 전후로 속속 출범한 디지털 보험사들은 당시 '보험 시장의 메기'를 자처했다. "모바일에 친숙한 MZ세대를 끌어들이겠다", "중개인 없는 직접 판매로 비용을 절감하겠다", "기존 보험사가 외면한 틈새 시장을 개척하겠다" 등 야심찬 포부를 밝히기도 했다.
하지만 현실은 전혀 기대에 미치지 못했다. 보험업법상 통신판매전문보험사는 총 수입보험료의 90% 이상을 비대면 채널에서 확보해야 하는데 예상과 달리 비대면 채널에서는 보험이 잘 팔리지 않은 것이다.
보험업계 관계자는 "같은 금융상품이라 해도 보험은 예·적금, 주식 등과는 확연히 다르다"고 강조했다.
예·적금이나 주식은 스스로 찾는 소비자들이 많기에 비대면으로도 충분히 판매 실적을 올릴 수 있다. 그러나 보험은 계약 기간이 긴 데다 이익이 나지 않다보니 직접 보험을 찾는 소비자들은 별로 없다는 지적이다.
보험업계 관계자는 "보험은 결국 보험설계사들이 발품 팔아 소비자들을 만나면서 보험에 대한 니즈부터 일으켜야 팔리는 경우가 대부분"이라며 "상품 특성상 대면 채널 의존도가 높을 수밖에 없다"고 했다.
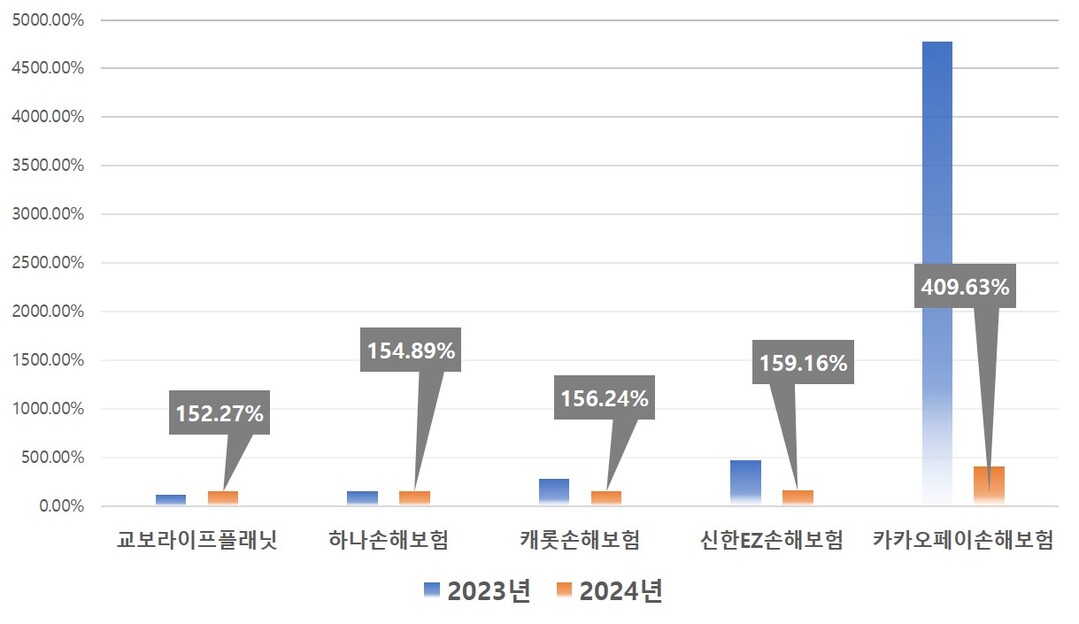 |
| ▲ 5개 디지털 보험사 2023~2024년 지급여력비율. [각 사 경영공시 취합] |
보험료가 저렴한 상품 위주로 판매하다 보니 매출에 비해 수익이 낮다는 점도 문제다. 이정우 보험연구원 연구위원은 "디지털보험사 특성상 저렴한 가격과 가입 편리성을 내세울 수밖에 없기에 수익성에 한계가 있다"고 말했다.
보험산업의 '메기 역할'은커녕 말라 죽어가는 신세다. 카카오페이손보를 제외한 디지털 보험사들은 모회사의 자본수혈로 간신히 사업을 유지하고 있는 중이다.
조만간 간판을 내리는 곳이 나올 수도 있다. 최근 한화손해보험은 자회사 캐롯손해보험의 재무건전성 해결을 위한 방안으로 흡수합병을 검토하고 있다.
디지털 보험사를 살리기 위해선 규제 환경 개선이 필요하다는 목소리가 나온다. 비대면 채널 의무 비중을 완화하거나 텔레마케팅(TM) 확대 등이 언급된다.
이 연구위원은 "디지털 보험사들이 직면한 어려움은 단순한 경영 실패가 아니라 국내 시장 환경과 소비자 성향, 그리고 규제 체계가 복합적으로 작용한 결과"라며 "혁신을 통한 보험 접근성 확대라는 취지를 살리기 위해 제도적 지원이 병행돼야 한다"고 제언했다.
KPI뉴스 / 유충현 기자 babybug@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]