KPI뉴스 - DB형 퇴직연금, 원리금보장상품에 쏠리는 이유는

  • 구름많음합천11.9℃
  • 구름많음홍천11.8℃
  • 맑음부여11.4℃
  • 구름많음춘천11.8℃
  • 흐림남해13.6℃
  • 흐림장흥15.5℃
  • 흐림양산시16.0℃
  • 흐림해남14.9℃
  • 흐림창원13.8℃
  • 구름많음함양군11.2℃
  • 구름많음보령13.0℃
  • 흐림서귀포16.6℃
  • 흐림완도14.9℃
  • 흐림고산15.3℃
  • 맑음동해13.6℃
  • 흐림금산11.9℃
  • 구름많음속초13.3℃
  • 구름많음청송군10.1℃
  • 구름많음순창군11.2℃
  • 구름많음울릉도14.1℃
  • 흐림문경10.8℃
  • 구름많음군산14.3℃
  • 구름많음인제10.1℃
  • 맑음북강릉12.2℃
  • 흐림북창원13.9℃
  • 구름많음부안15.9℃
  • 구름많음울진13.5℃
  • 구름많음안동11.3℃
  • 구름많음영덕11.9℃
  • 맑음보은13.6℃
  • 흐림북부산14.6℃
  • 구름많음임실12.9℃
  • 흐림여수15.2℃
  • 흐림성산18.8℃
  • 구름많음고창15.2℃
  • 구름많음거창10.8℃
  • 구름많음수원14.4℃
  • 흐림고흥14.9℃
  • 흐림순천12.6℃
  • 맑음원주13.7℃
  • 흐림천안14.2℃
  • 구름많음철원14.7℃
  • 흐림추풍령11.3℃
  • 구름많음의성10.7℃
  • 흐림경주시12.4℃
  • 비부산16.0℃
  • 흐림진주11.0℃
  • 흐림거제14.1℃
  • 맑음세종13.4℃
  • 구름많음북춘천11.9℃
  • 맑음대전14.0℃
  • 구름많음영광군13.1℃
  • 흐림흑산도15.6℃
  • 구름많음홍성13.5℃
  • 구름많음봉화8.7℃
  • 흐림목포14.4℃
  • 구름많음상주11.0℃
  • 구름많음충주11.8℃
  • 흐림강진군14.6℃
  • 구름많음전주14.6℃
  • 흐림통영15.0℃
  • 비제주16.3℃
  • 구름많음남원12.6℃
  • 구름많음이천11.3℃
  • 구름많음서울15.3℃
  • 구름많음동두천14.1℃
  • 흐림보성군14.8℃
  • 구름많음서산13.6℃
  • 흐림진도군15.2℃
  • 구름많음정읍14.3℃
  • 흐림대구12.2℃
  • 구름많음청주16.0℃
  • 흐림영천11.8℃
  • 맑음태백9.0℃
  • 흐림광주13.6℃
  • 흐림구미11.2℃
  • 맑음영월11.4℃
  • 맑음백령도14.5℃
  • 흐림울산14.2℃
  • 맑음제천9.5℃
  • 구름많음대관령7.5℃
  • 구름많음서청주14.0℃
  • 흐림광양시15.0℃
  • 흐림김해시13.4℃
  • 흐림영주11.0℃
  • 흐림포항15.2℃
  • 구름많음파주12.3℃
  • 흐림밀양12.6℃
  • 구름많음강화11.6℃
  • 구름많음양평13.0℃
  • 구름많음강릉14.6℃
  • 흐림의령군10.4℃
  • 구름많음산청11.2℃
  • 흐림인천14.8℃
  • 맑음정선군8.9℃
  • 구름많음장수10.9℃
  • 구름많음고창군15.9℃

DB형 퇴직연금, 원리금보장상품에 쏠리는 이유는

안재성 기자 Google구글에서 선호하는 출처로 추가
기사승인 : 2026-11-04 16:31:06
원리금보장상품 비중, DB형 94%·DC형 65%
"수익률 높이기보다 손실 리스크 더 두려워해"

퇴직연금은 크게 확정급여형(DB)과 확정기여형(DC)으로 나뉜다. DB형 퇴직연금은 근로자가 받을 퇴직연금이 사전에 정해진 방식에 따라 산정되는 구조다. 회사가 직접 운용하며 이익과 손실은 회사에 귀속된다. 운용 수익이 높으면 회사의 납입 부담이 줄고, 손실이 나면 부담이 커지는 구조다. 


DC형은 근로자 개개인이 운용하며 성과에 따라 근로자가 받는 돈이 달라진다.
 

▲ 자료=전국은행연합회 


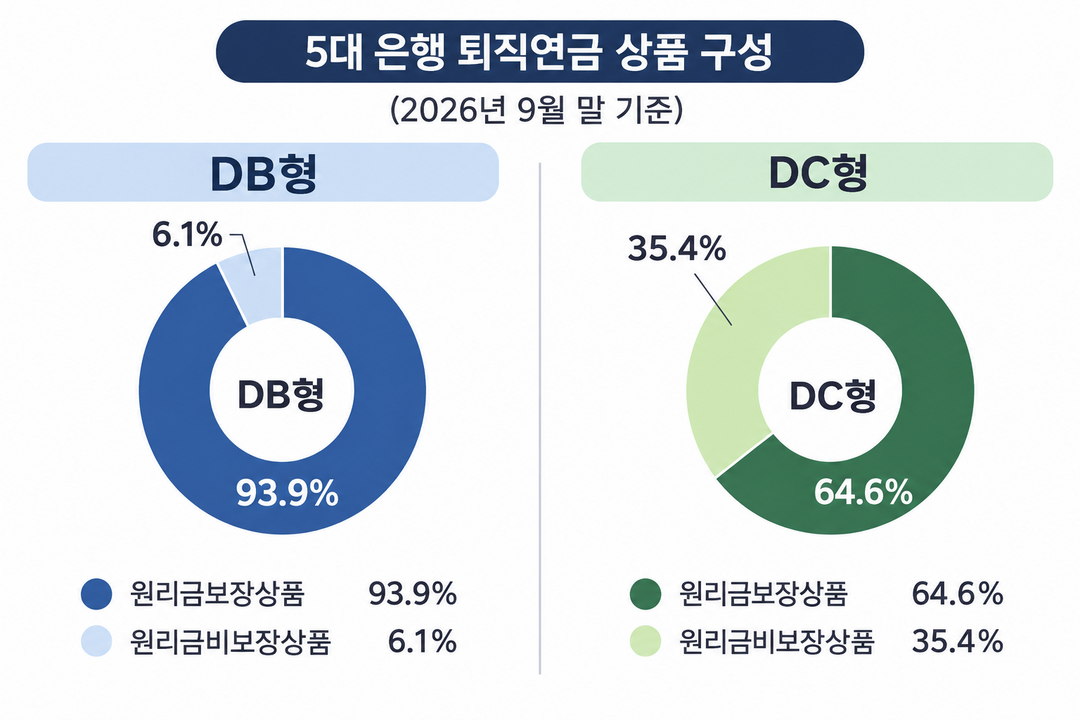
DC형에 비해 DB형은 유독 원리금보장상품 비중이 높다. 4일 전국은행연합회에 따르면 KB국민·신한·하나·우리·NH농협 5대 은행의 올해 9월 말 기준 DB형 퇴직연금 적립금 잔액은 총 72조3848억 원이다.


이 가운데 원리금보장상품 적립금은 67조9595억 원, 원리금비보장상품은 4조4253억 원이다. 원리금보장상품 비중이 93.9%로 대부분을 차지한다. 원리금비보장상품은 6.1%에 불과하다.


5대 은행 DC형 퇴직연금 적립금 잔액은 총 65조473억 원이다. 이 중 원리금보장상품 적립금은 42조442억 원, 원리금비보장상품은 23조31억 원이다. 원리금보장상품 비중은 64.6%로 원리금비보장상품(35.4%)의 1.8배 수준이다.


퇴직연금 전체적으로도 이런 경향은 뚜렷하다. 고용노동부와 금융감독원에 따르면 지난해 말 기준 전체 DB형 퇴직연금의 원리금보장상품 비중은 91.9%다. 원리금비보장상품 비중(8.1%)의 10배가 넘는다.


반면 DC형 퇴직연금 원리금보장상품 비중은 67.0%로 원리금비보장상품(33.0%)의 2배 수준이다.


원리금보장상품에 집중 투자하는 게 수익률에 유리한 건 아니다. 9월 말 기준 5대 은행 DB형 퇴직연금 원리금보장상품의 10년 누적 수익률은 20.2~22.5%다. 원리금비보장상품 수익률은 28.0~44.7%다.  


그럼에도 DB형에서 원리금보장상품 비중이 압도적인 이유는 운용 담당자의 성과 보상보다 손실에 대한 책임 부담이 큰 조직 문화가 지목된다. 수익이 높으면 회사에는 이익인데, 담당자는 손실 책임을 더 의식한다는 얘기다.


한상용 금융연구원 연구위원은 "사내 적립금운용위원회 등 DB형 퇴직연금 운용 지시를 내리는 부서는 손실이 나서 책임을 지게 되는 상황을 가장 두려워한다"고 했다. 그는 "해당 부서 임직원들 입장에서는 큰 이익을 냈을 때 얻게 되는 인센티브보다 손실을 냈을 때 받는 책임 추궁이 더 무겁다"며 "따라서 적립금 대부분을 원리금보장상품에 투자한다"고 말했다.


KPI뉴스 / 안재성 기자 seilen78@kpinews.kr

[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]