자본확충 방안 제한적…대안으로 공동재보험 거론되기도
금융당국이 '기본자본 지급여력비율(K-ICS·킥스)' 규제 연내 도입을 추진 중이다.
규제 기준으로 기본자본 킥스비율 50%가 예상되는데 현재 이를 밑도는 보험사가 9곳인 것으로 조사됐다. 이들이 규제 기준을 맞추려면 약 6조 원의 자본을 확충해야 할 전망이다.
4일 생명보험 22개사와 손해보험 16개사의 지난해 결산공시 자료를 종합한 결과에 따르면 총 9개 보험사의 기본자본 킥스비율이 50%를 밑돌았다. 당국이 보험사의 급격한 자본확충 부담을 완화하기 위해 한시적으로 허용해 준 '킥스 경과조치'를 적용하지 않은 수치다.
생·손보를 통틀어 푸본현대생명(-64.5%)이 가장 낮았다. 그 외 KDB생명(-31%), iM라이프(3.3%), IBK연금보험(21.6%), 처브라이프(42.1%) 생보사 5곳이 기본자본 킥스비율 50% 미만이었다. 손보사 중에서는 MG손해보험(-6.2%), 롯데손해보험(-3.4%), 흥국화재(29.3%), 하나손해보험(42.7%) 4곳이 해당했다.
보험사 지급여력은 '갑작스러운 위기 상황에서도 약속한 보험금을 제때 지급할 수 있는지' 보여주는 자본건전성 지표다. 앞서 금융당국은 보험사 기본자본 규제를 올해 안에 신설하겠다고 밝힌 바 있다. 지금은 요구자본 대비 '가용자본(기본자본+보완자본)'의 비율만 규제했는데, 앞으로는 기본자본을 따로 떼서 지급여력을 별도로 감독하겠다는 것이다.
기본자본은 주주가 회사에 투자했거나 회사가 벌어 쌓아둔 이익금 같은 '진짜 자기 돈'이다. 손실 흡수력이 높은 '질 좋은 자본'이다. 다만 필요하다고 해서 단숨에 늘리기가 쉽지 않다는 게 문제다. 현실적으로 유상증자 말고는 기본자본을 확충할 방법이 별로 없다.
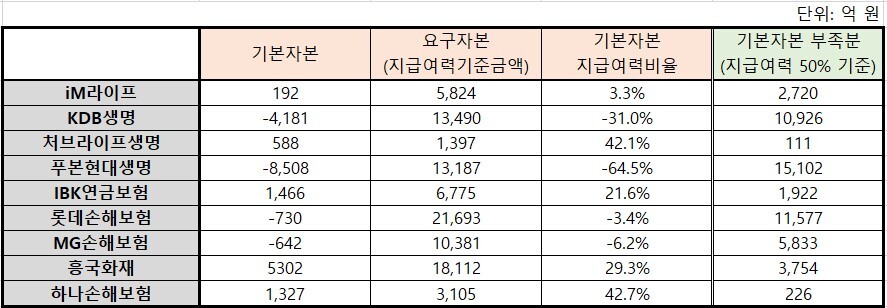 |
| ▲ 기본자본 지급여력비율 50% 미만 보험사(경과조치 미적용). [각 보험사 경영공시 종합] |
기본자본 지급여력비율에 대한 구체적인 규제 기준은 아직 정해지지 않았다. 다만 정부가 참고 사례로 삼고 있는 캐나다와 유럽 등 해외 주요국은 기본자본 킥스비율을 50% 가량으로 관리하고 있어 우리나라도 비슷한 수준이 될 전망이다.
기본자본 킥스비율 50%를 넘기기 위해 9개 보험사가 새로 마련해야 하는 자본은 만만치 않다. 지난해 말 기본자본이 마이너스(-) 8508억 원인 푸본현대생명은 1조5102억 원을 확충해야 한다.
KDB생명(-4181억 원), 롯데손보(-730억 원), MG손보(-642억 원)도 기본자본이 마이너스다. 각각 1조926억 원, 5833억 원, 1조1577억 원씩 기본자본을 채워야 50%를 달성한다. MG손보는 가용자본 전체 킥스비율 권고치(현행 150%에서 130%로 하향 예정)를 맞추기 위해 7305억 원의 보완자본을 마련해야 한다. 4개사 부족분만 해도 5조743억 원에 달한다.
그 외 △iM라이프(2720억 원) △IBK연금보험(1922억 원) △흥국화재(3754억 원) △하나손보(226억 원) △처브라이프(111억 원) 등까지 더하면 5조9474억 원으로 늘어난다. 보험업계 관계자는 "든든한 모회사의 지원 없이는 현실적으로 마련하기 쉽지 않다"고 지적했다.
보험업계에서는 '공동재보험'이 대안으로 거론되기도 한다. 공동재보험은 원보험사가 보험상품에 내재된 손실위험까지 재보험사에게 전가하고 책임을 분담하는 방식이다. 이를 통해 기본자본 킥스비율의 '모수'가 되는 요구자본을 낮추는 것이다.
보험업계 관계자는 "금리 하락과 경기 침체가 맞물려 있어 기본자본을 늘릴 방법이 마땅치 않은 상황이라 보다 현실적인 공동재보험에 관심이 높아지고 있다"고 말했다. 그는 "새 회계기준 도입 이후로 주식시장에서 재보험사의 주가가 많이 올랐다"며 "이런 사정과 무관치 않다"고 덧붙였다.
KPI뉴스 / 유충현 기자 babybug@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]