보험계약대출 가파른 증가…보험사 가계대출 내 비중 코로나 이후 최대
"3분기 이후 경기회복 모멘텀 실종…서민 체감 '밑바닥 경기' 악화 투영"
최근 불황의 그림자가 짙어지면서 보험업 지표들에서도 이런 경향이 뚜렷해지는 모습이다.
2일 생명보험협회에 따르면 지난 9월 개인의 생명보험 신계약률은 7.44%로 지난해 같은달(7.47%)보다 0.03%포인트 낮아졌다.
신계약률은 연초 보유 계약액 대비 새로 가입한 보험계약액의 비율을 나타낸다. 신계약률은 지난 5월까지만 해도 작년보다 높았지만 6월 이후로는 4개월째 반대 흐름이다.
보험업계 관계자는 "신계약률은 꾸준히 상승하는 게 일반적"이라며 "신규 가입이 꺾였다는 건 그만큼 불경기가 심해 소비자들의 자금여력이 악화됐다는 뜻"이라고 말했다.
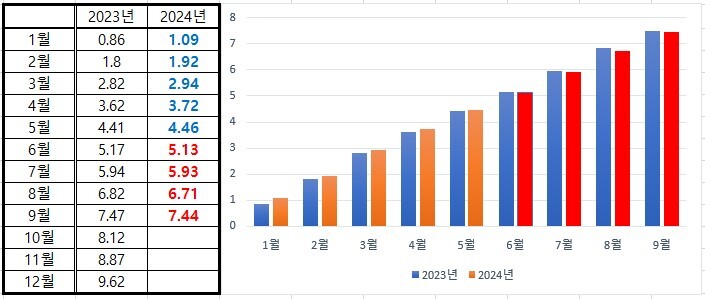 |
| ▲ 2023년과 2024년 월별 생보 신계약률(%) 누적 추이 비교. [생명보험협회] |
소위 '불황형 대출'이라고 불리는 보험계약대출(약관대출)은 같은 기간 증가했다.
금융감독원에 따르면 3분기 말 보험계약대출 잔액은 70조7000억 원이다. 2분기 말(70조2000억 원)과 비교해 5000억 원 늘며 역대 최대치인 지난해 말(71조 원)에 근접했다. 1분기 말 70조1000억 원으로 지난해 말보다 크게 줄었으나 2분기에 1000억 원 늘더니 3분기에 증가세가 확대됐다.
보험계약대출은 계약자가 가입한 보험의 해약환급금을 담보로 50~95% 범위에서 수시로 대출을 받을 수 있는 상품이다. 대출 과정에서 별다른 심사 절차가 없기 때문에 신용도가 낮고 급전이 필요한 서민이 주로 활용한다. 이 때문에 통상 보험계약대출 증가는 불황 신호로 해석된다.
최근 은행권에 이어 보험사들까지 가계대출 조이기에 나섰는데도 보험계약대출은 크게 늘어난 것이다. 보험사의 가계대출 채권 가운데 보험계약대출이 차지하는 비중은 52.6%까지 상승했다. 코로나19가 발발하면서 경기가 최악으로 치닫던 2020년 1분기 이후 가장 높은 수준이다.
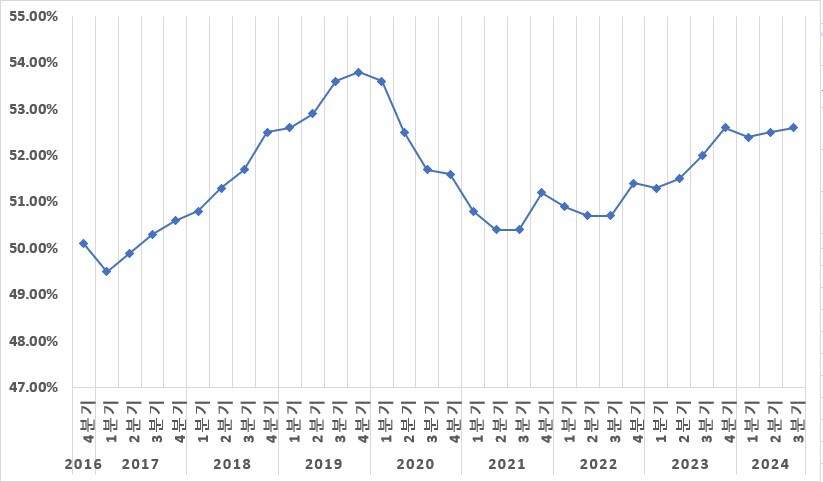 |
| ▲ 보험사 가계대출 채권잔액 중 보험계약대출 비중 연도별 추이. [금융감독원 자료를 토대로 재구성] |
보험업계 관계자는 "상반기까지는 경기가 회복되는 흐름이었는데 3분기부터 실종된 상황"이라며 "이로 인해 소비자들이 체감하는 경기상황이 일부 지표에 투영되고 있는 것으로 보인다"고 말했다.
추세가 이어지면 보험사 경영에도 부정적인 영향을 받을 수 있다. 신규계약이 줄어들면 수입보험료가 감소하고, 취약차주의 보험계약대출 연체가 누적되면 리스크관리가 문제시된다. 연체로 인한 부담은 물론 보험계약 해지로 이어져 계약유지율을 낮출 수 있다.
박희우 보험연구원 데이터연구센터장은 "여러 요인의 영향을 복합적으로 살펴야 하기 때문에 면밀히 진단해야 한다"면서도 "현재 나타난 수치가 바람직하다고 할 수는 없을 것"이라고 했다.
김대종 세종대 경영학부 교수는 "불황형 대출 증가는 원금을 상환할 수 없는 서민들이 고금리로 대출을 연장하고 있다는 의미"라며 "그만큼 밑바닥 경기가 악화된 것"이라고 지적했다.
KPI뉴스 / 유충현 기자 babybug@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]