작년 '제3보험' 손보 점유율 71.3%…28.7% 생보 압도 생명보험사가 지난 2021년 당기순이익에서 손해보험사에 역전당한 뒤 지난해에 이어 올해에도 따라가지 못할 가능성이 제기됐다. 생보사는 제3보험 시장에서도 손보사에 밀린 것으로 나타났다.
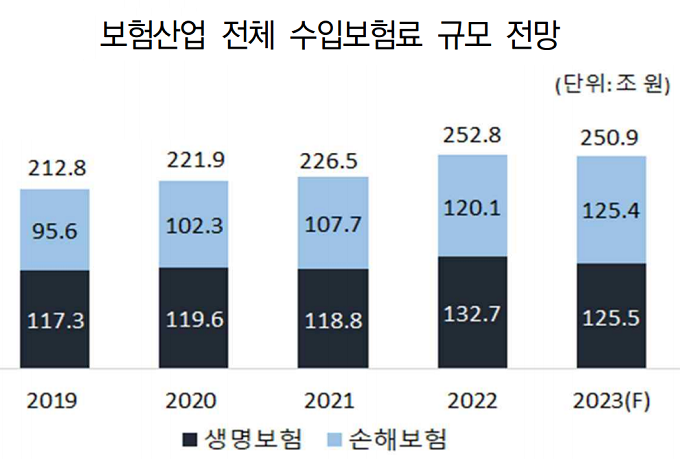
1일 보험연구원에 따르면 올해 보험산업의 수입(원수)보험료는 전년 대비 0.7% 감소할 것으로 집계됐다.
올해 생명보험 수입보험료는 전년 대비 5.4% 감소한 125조5000억 원이 될 것으로 예상됐다. 반면 손해보험 수입보험료는 전년 대비 4.4% 증가한 125조4000억으로 전망됐다.
2021년 생보사와 손보사의 순이익 규모가 역전된 뒤 격차는 점점 커지고 있다. 2023년에도 이 같은 추세가 이어질 것으로 보인다.
조영현 보험연구원 금융시장분석실장은 "최근 보험사 간 성장성, 수익성, 건전성의 편차가 확대되는 경향이 나타난다"며 "경제 및 금융 불확실성이 지속되고 영업 경쟁 심화, 회계제도 변화로 이러한 경향이 지속될 가능성이 크다"고 진단했다.
이어 "보험사는 경기 불확실성이 높은 상황에서 새로운 회계제도로 인해 성과가 경제·금융변수에 더욱 민감해진 것을 고려해 보수적인 관점에서 경영 전략을 수립할 필요가 있다"고 말했다.
생보사는 '제3보험' 시장에서도 손보사와 경쟁하고 있으나 힘을 못 쓰고 있다.
제3보험은 생보사와 손보사가 모두 취급 가능한 보험 상품이다. 구체적으로 위험보장을 목적으로 사람의 질병·상해 또는 이에 따른 간병에 관해 금전 및 그 밖의 급여를 지급할 것을 약속하고 대가를 수수하는 계약이다.
지난해 제3보험 시장에서 손보사의 점유율은 71.3%로 생보사(28.7%)보다 42.6% 포인트 높았다.
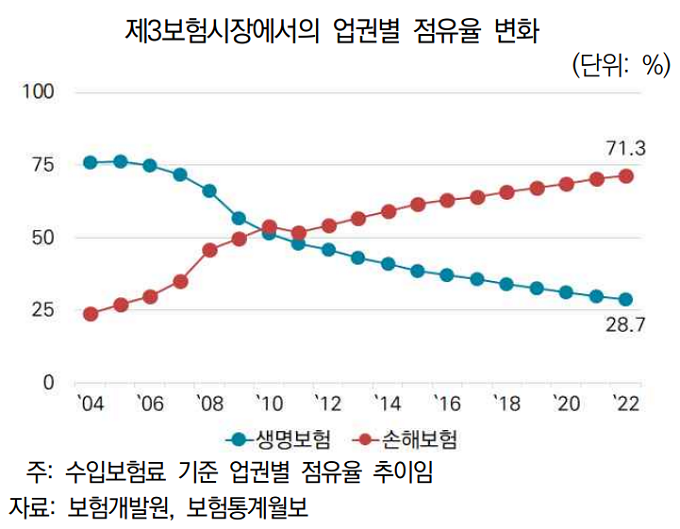
2004년 제3보험 시장 점유율은 손보사 25%, 생보사 75%였다. 20년도 안 돼 손보사가 생보사를 압도적인 격차로 따돌린 셈이다. 2004년부터 손보사가 제3보험시장 점유율을 꾸준히 올려 18년만에 역전은 물론 격차를 40% 포인트 이상 벌린 것이다.
전문가들은 제3보험시장에서 생보사와 손보사의 경쟁이 더 심해질 것으로 내다본다.
김동겸 보험연구원 연구위원은 "생명보험은 고연령 계약자 비중이 높지만 손해보험은 저연령 계약자 비중이 상대적으로 높다"며 "사망보장 수요가 줄고 건강보장 수요가 늘어남에 따라 수요 지형이 변화하고 있다"고 분석했다.
이어 "새 국제회계기준(IFRS17) 도입 이후 수익성 지표인 계약서비스마진(CSM)에 유리한 보장성보험 상품공급 확대 전략을 추진할 것으로 보인다"며 "제3보험 시장에서의 보험사 간 판매 경쟁이 심화되고 있는데 사업 비율이 증가한 시기에 판매된 상품은 장기유지율이 낮아 적절한 관리가 필요하다"고 제언했다.
서지용 상명대학교 경영학부 교수는 "손보사가 생보사를 앞서는 이유는 '사업비 절감'이 가장 크다"라면서 "소비자가 생보사 상품은 자발적으로 가입을 안 하는 반면, 손보사 상품은 자발적으로 가입을 하면서 손보사는 설계사 비용이 절약되고 그 여파로 사업비 절감 효과도 보고 있다"라고 말했다.
서 교수는 "사업비 절감 효과를 보는 손보사는 생보사에 비해 보험료 인하 가능성도 커 생보사에 비해 경쟁력이 높다"며 "향후 생보사가 사업비 절감에 대해 방향이 구체적이지 않으면 손보사와 격차는 더 크게 벌어질 것"이라고 평가했다.
KPI뉴스 / 황현욱 기자 wook98@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]