골드만삭스 내년 5대 빅테크 AI 설비투자 50% 증가 전망
지난주 폭락한 삼성전자·SK하이닉스가 이번주에도 좀처럼 부진을 벗어나지 못하고 있다. 21일 반등했지만 여전히 지난주 초 수준에도 미치지 못한다. 전고점(장중 기준 삼성전자 38만 원·SK하이닉스 300만 원) 대비로 삼성전자는 40% 넘게, SK하이닉스는 60% 가까이 떨어진 수준이다.
삼성전자의 올해 3분기 영업이익은 107조4000억 원이다. 분기 영업이익 100조 원은 사우디아라비아 국영기업 아람코 외에 세계 어떤 기업도 도달하지 못한 경지다. 오는 27일 3분기 실적을 발표할 예정인 SK하이닉스도 분기 기준 역대 최대 영업이익이 예상된다.
그럼에도 주가가 폭락하니 우려를 넘어 극단적인 주장도 나온다. 반도체 등 인공지능(AI) 관련 산업이 모두 거품이란 얘기다. 이주완 인더스트리 애널리스트가 대표적이다. 그는 "삼성전자·SK하이닉스는 내년에 적자를 낼 수 있다"며 "삼성전자 적정주가는 7만 원, SK하이닉스는 20만 원"이라고 주장한다. 구체적인 근거는 밝히지 않았다.
반면 여러 시장 전문가들은 최근 폭락을 과매도에 따른 일시적 침체로 본다. 독립리서치사 더프레미어 강관우 대표는 "삼성전자·SK하이닉스 내년 실적이 올해보다 부진할 거란 염려가 있다"며 "근거가 뚜렷하지 않은, 과도한 우려로 인한 일시적 침체"라고 말했다.
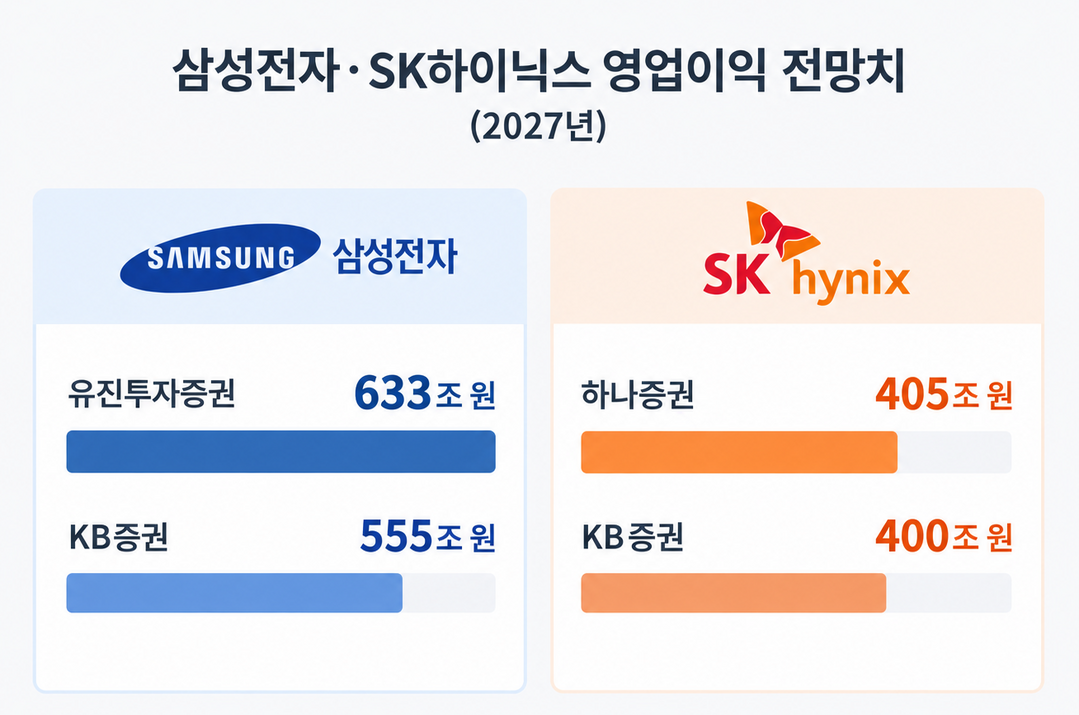
증권사들은 오히려 내년에도 화려한 실적을 전망한다. 유진투자증권은 지난 12일 삼성전자의 내년 영업이익 전망치를 기존 596조 원에서 633조 원으로 상향조정했다. KB증권은 555조 원을 제시했다. SK하이닉스 영업이익에 대해 하나증권은 405조 원, KB증권은 400조 원으로 예상했다.
 |
| ▲ 자료=각 사 |
또 노무라증권은 지난 20일 삼성전자 목표주가를 67만 원, SK하이닉스는 470만 원으로 제시했다. 유안타증권의 삼성전자 목표주가는 63만 원, SK증권은 61만 원, KB증권은 60만 원이다. 한국투자증권의 SK하이닉스 목표주가는 470만 원, SK증권과 IBK투자증권은 400만 원이다.
고금리를 걱정하는 의견도 있다. 아마존, 알파벳(구글), 마이크로소프트(MS), 오라클, 메타 등 미국 5대 빅테크는 이미 AI 데이터센터 등에 막대한 돈을 투자했다. 고금리로 자금조달비용이 늘어나면 추가 투자를 망설이게 됨으로써 반도체기업 매출도 줄 거란 분석이다.
그러나 글로벌 AI 경쟁이 치열한 상황에서 투자를 축소할 수 있을까. 루스 포랏 알파벳 사장은 미 경제지 포춘과 인터뷰에서 "필요해졌을 때 투자를 시작하려 하면 이미 늦다"며 투자를 계속하겠다는 의지를 밝혔다.
글로벌 컨설팅사 판테온 매크로이코노믹스의 새뮤얼 톰스 수석 이코노미스트도 포춘에 "빅테크의 AI 투자는 지속될 것"이라고 예상했다.
익명을 요구한 한국은행 금융통화위원은 "빅테크들은 지금 호랑이 등에 올라탄 거나 마찬가지"라면서 "내려올 상황이 아니다"고 했다.
글로벌 투자은행(IB) 골드만삭스는 5대 빅테크의 내년 AI 설비투자 규모가 1조2000억 달러로 올해(8000억 달러)보다 50% 증가할 것으로 내다봤다. 후년은 1조4000억 달러로 전망했다.
한지영 키움증권 연구원은 "현재 반도체주는 과매도 국면"이라며 "저가 매수 유인이 높은 구간"이라고 말했다.
한동희 SK증권 연구원도 "시장 우려와 달리 실적 전망치는 오히려 상향되고 있다"며 "저가 매수 기회"라고 했다.
강 대표는 "단기적 부진에 흔들려 팔았다가 후회할 수 있다"며 "지금은 역대급 할인가로 삼성전자·SK하이닉스를 살 수 있는 기회"라고 강조했다. 그는 "늦어도 내년 1분기에는 두 종목 모두 전고점을 회복할 것"이라고 예측했다.
KPI뉴스 / 안재성 기자 seilen78@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]