내년 상반기엔 금리 내려갈 듯…“중도상환수수료까지 감안하면 장기자금 변동형 유리”
40대 주부 김 모 씨는 며칠 전 은행을 찾아 생활안정자금 목적 주택담보대출 상담을 받았다.
김 씨는 상담에서 고정형 주택담보대출 금리가 변동형보다 낮은 걸 알았다. 그러나 선뜻 결정하기 어려웠다. 시중금리도 오름세라 고정형이 유리하지만 내년 상반기에는 금리가 내려갈 것으로 예상되기 때문이다.
또 고정형 주택담보대출을 선택했다가 변동형으로 갈아탈 경우 중도상환수수료를 내야 한다는 점이 걸렸다. 김 씨는 고민 중이다.
연초 전망과 달리 최근 시중금리가 상승세를 띠면서 주택담보대출 차주들이 고정형과 변동형을 놓고 갈팡질팡하고 있다.
금융권에 따르면, 11일 기준 KB국민·신한·하나·우리 4대 시중은행의 고정형 주택담보대출 금리는 3.79~6.21%로 집계됐다. 변동형 주택담보대출 금리(4.33~6.97%)보다 하단은 0.54%포인트, 상단은 0.76%포인트 낮은 수치다.
지난 7월 20일(변동형 4.28~6.92%·고정형 4.12~6.24%)에 비해 변동형은 상하단 모두 0.05%포인트 올랐다. 반면 고정형은 하단이 0.33%포인트, 상단은 0.03%포인트 내렸다.
고정형과 변동형 주택담보대출 금리차가 벌어지면서 소비자들의 고정형 선호도가 올라가고 있다.
금융권에 따르면, 지난달 4대 시중은행의 신규 주택담보대출 가운데 고정형 비중은 85.0%로 전월(81.3%)보다 3.7%포인트 뛰었다. 5, 6월 하락세를 그리던 고정형 비중은 7월 들어 3개월 만에 상승 전환했는데, 8월에도 오름세를 탔다.
금융권 관계자는 “올해 상반기까지만 해도 한국은행이 연내 기준금리를 내릴 거라는 기대감이 컸다”며 그로 인해 변동형 비중이 상승했다고 설명했다.
그러나 하반기 들어 분위기가 바뀌었다. 미국 연방준비제도(Fed)가 긴축 기조를 더 강화하고 국제유가가 급등하면서 연내 금리인하를 기대하긴 어려워졌다.
성태윤 연세대 경제학부 교수는 “아직 물가상승률이 높고 가계부채도 확대 추세라 금리인하를 논하긴 시기상조”라고 지적했다. 이어 “오히려 금리를 추가 인상할 필요성이 있다”고 덧붙였다.
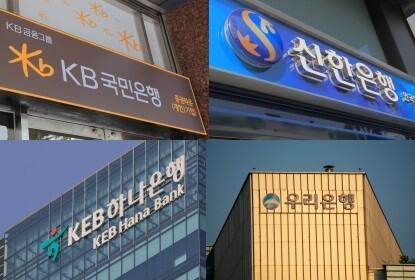 |
| ▲ 최근 주택담보대출 금리는 고정형이 낮은 편이나 내년에는 변동형이 더 유리할 가능성이 높다 소비자들이 고민하고 있다. [UPI뉴스 자료사진] |
시중금리가 오름세로 돌아서자 소비자들의 고정형 선호도도 올라갔다. 하지만 막상 고정형을 선택하는 것도 쉬운 일이 아니다. 예상보다 시기가 늦어지긴 했지만, 한은이 내년 상반기 중으로는 기준금리를 인하할 가능성이 높기 때문이다.
김영익 서강대 경제대학원 교수는 “한은이 내년 1분기쯤 금리를 낮출 것”이라며 “빠르면 올해 4분기 말이 될 수도 있다”고 내다봤다.
독립 증권리서치사 더프레미어 강관우 대표도 내년 1분기 인하를 전망했다. 임재균 KB증권 연구원은 “늦어도 내년 2분기에는 금리를 인하할 것”이라고 예측했다.
이런 상황에서 섣불리 고정형 주택담보대출을 선택했다가 내년부터 본격적으로 금리가 하락할 경우 해당 차주는 상당한 손해를 볼 수 있다.
은행 주택담보대출의 중도상환수수료 면제 조건도 고정형을 선택한 차주 측에 불리하다. 은행 주택담보대출은 3년 안에 갚을 경우 중도상환수수료를 내야 한다. 수수료율은 보통 대출 잔액의 1.0~1.2% 수준이다.
고정형 주택담보대출을 변동형으로 혹은 반대로 언제든 갈아탈 순 있는데, 이 때도 중도상환수수료는 발생한다. 기존 대출을 모두 갚고 새로 빌린 형태, 대환대출로 처리되기 때문이다.
그런데 변동형 주택담보대출을 고정형으로 갈아탈 때는 중도상환수수료가 면제된다. 반면 고정형에서 변동형으로 갈아탈 때는 중도상환수수료를 내야 한다.
금융권 관계자는 "차주들이 금리 변화에 덜 민감한 고정형으로 갈아타는 걸 유도하기 위한 조치"라고 설명했다.
김 씨의 경우 현재 금리가 낮다는 이유로 고정형을 선택했다가 내년에는 중도상환수수료 부담 때문에 변동형으로 갈아타지도 못할 수 있다.
금융권에서는 장기자금일수록 변동형을 선택할 걸 권한다. 시중은행 관계자는 “변동형 주택담보대출 금리가 고정형보다 높은, 현재의 상황은 이례적”이라며 “작년부터 짧은 시기에 금리가 폭등하기 전에는 대부분 변동형이 더 낮았다”고 말했다. 한은이 금리를 내리기 시작하면 결국 변동형 금리가 고정형 밑으로 내려갈 것이라는 관측이다.
그는 “여의치 않을 경우 중도상환수수료 없이 고정형으로 갈아탈 수도 있으므로 3년 이상 쓸 장기자금은 변동형을 선택하는 게 유리하다”고 조언했다.
KPI뉴스 / 안재성 기자 seilen78@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]