저축성보험을 원하는 소비자에게 저축성보험을 팔면 될 텐데, 왜 굳이 종신보험을 판매했다가 소비자 불만을 사고, 민원의 대상까지 됐을까.
이는 보험설계사에게 떨어지는 판매수수료가 종신보험이 저축성보험의 3~4배에 달하기 때문이다.
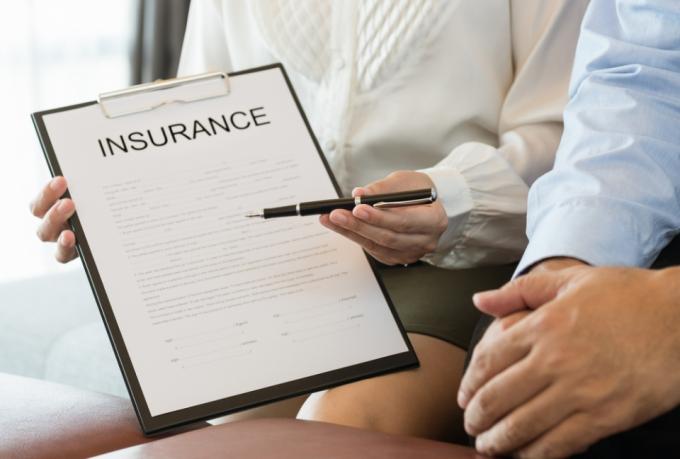
1일 보험업계에 따르면, 보험설계사는 월납 10만 원의 종신보험을 판매할 경우 보통 70만~80만 원의 판매 수수료를 받는다.
보험업계 관계자는 "보험설계사의 판매 수수료는 일반적으로 '신계약 수수료+유지 수수료'로 구성된다"고 설명했다. 그는 "보험설계사가 종신보험을 판 뒤 1년 이상 잘 유지하면, 최종적으로 월납 보험료의 7~8배 수준의 판매 수수료를 받을 수 있다"고 덧붙였다.
반면 같은 월납 10만 원의 보험 계약을 체결하더라도 연금보험, 변액보험 등 저축성보험의 판매 수수료는 20만~30만 원에 불과하다. 사망 등의 보장과 저축을 함께 추구하는 유니버셜보험의 판매 수수료는 대개 40만~50만 원이다.
보험설계사 A씨는 "판매 수수료 차이가 워낙 크니 보험설계사로서는 종신보험을 선호할 수밖에 없는 상황"이라고 지적했다.
보험설계사 B씨는 "물론 불완전판매는 잘못된 것"이라면서도 "그러나 저축성보험에 니즈가 있는 소비자들에게 종신보험이란 걸 밝히면서도 연금 전환 특약 등을 내밀어 설득하는 건 흔한 케이스"라고 말했다. 그는 "회사 측에서도 보장성보험, 특히 종신보험의 판매를 주로 독려한다"고 덧붙였다.
보험사들이 종신보험에 가장 많은 판매 수수료를 지급하면서 독려하는 건, 보험사 측에도 종신보험이 가장 유리하기 때문이라는 설명이다.
보험업계 관계자는 "저축성보험은 가입자가 납입한 보험료에서 사업비 등을 떼고 운용한 뒤 적립된 돈을 돌려주는 구조"라면서 "보험사 입장에서는 별로 남는 게 없는 상품"이라고 지적했다.
그는 "특히 저축성보험은 신 국제회계기준(IFRS17)에서 부채로 인식되기에 보험사의 책임준비금 적립 부담이 급격히 상승한다"며 "보험사로서는 저축성보험보다 보장성보험을 선호할 수밖에 없는 상황"이라고 설명했다.
보장성보험 중에서도 생존보험보다 사망보험을 가장 좋아한다. 생명보험업계 관계자는 "요새 질병·상해 등의 보험금 지출이 많아 실손의료보험 손해율이 130%를 넘는 등 생존보험은 적자가 나는 경우가 많다"고 진단했다.
그는 "반면 사망보험은 대개 손해율이 70~80% 수준에 머무르는 '효자 상품'"이라고 강조했다. 이어 "유니버셜보험의 판매 수수료가 저축성보험보다 높은 것도 상품 안에 사망 보장이 포함돼 그만큼 보험사에게 쏠쏠한 이익을 가져다주기 때문"이라고 설명했다.
특히 사망보험 중에서도 종신보험의 수익률이 가장 우수한 것으로 알려졌다. 종신보험은 보험사들이 흔히 '만기가 없는 상품'이라고 선전하지만, 사실 만기가 존재한다.
종신보험의 만기는 경험생명표상의 최종 연령으로 정해지는데, 보험개발원 경험생명표가 가장 널리 쓰인다. 보험개발원의 최신 경험생명표에서 최종 연령은 남성 110세, 여성 112세다. 즉, 종신보험은 남성 110세 만기, 여성 112세 만기의 정기보험이라고 봐야 한다.
그런데 110세까지 사는 사람은 거의 없기에 사실 대부분의 가입자들은 매우 비싼 보험료를 물고 있는 셈이다. 그만큼 보험사는 이득이다.
보험업계 관계자는 "종신보험의 수익률이 우수하기에 판매 유도 차원에서 보험설계사들에게 더 높은 판매 수수료를 지급하고, 그에 따라 보험설계사들이 종신보험을 선호하는 현상이 벌어지는 듯 하다"고 말했다.
KPI뉴스 / 안재성 기자 seilen78@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]