KPI뉴스 - 은행 가계대출, 고신용자부터 막는 이유는?

  • 맑음봉화11.1℃
  • 맑음홍천8.7℃
  • 맑음세종11.2℃
  • 맑음금산12.1℃
  • 맑음충주9.6℃
  • 맑음목포14.0℃
  • 맑음진주14.4℃
  • 맑음고산15.8℃
  • 맑음파주6.6℃
  • 맑음장수10.5℃
  • 맑음남해15.9℃
  • 맑음문경12.1℃
  • 맑음강화6.8℃
  • 맑음함양군14.0℃
  • 맑음흑산도14.2℃
  • 맑음고흥15.2℃
  • 맑음성산16.5℃
  • 맑음부산14.7℃
  • 맑음이천10.0℃
  • 맑음부안14.0℃
  • 맑음광양시15.1℃
  • 맑음춘천10.1℃
  • 맑음상주12.2℃
  • 맑음제주17.7℃
  • 맑음서울6.9℃
  • 맑음고창13.7℃
  • 맑음북강릉13.3℃
  • 맑음임실12.5℃
  • 맑음의령군14.3℃
  • 맑음보성군14.9℃
  • 맑음울산14.1℃
  • 맑음통영15.3℃
  • 맑음영덕13.4℃
  • 맑음양평9.1℃
  • 맑음순천12.6℃
  • 맑음인제9.8℃
  • 맑음영월10.3℃
  • 맑음울진15.0℃
  • 맑음천안10.1℃
  • 맑음고창군13.9℃
  • 맑음의성12.7℃
  • 맑음보은10.6℃
  • 맑음남원13.2℃
  • 맑음전주12.7℃
  • 맑음서청주10.1℃
  • 맑음부여12.6℃
  • 맑음철원6.4℃
  • 맑음청주11.1℃
  • 맑음제천9.0℃
  • 맑음원주9.5℃
  • 맑음경주시14.4℃
  • 맑음군산12.1℃
  • 맑음동두천7.6℃
  • 맑음추풍령11.0℃
  • 맑음거창13.7℃
  • 맑음홍성11.2℃
  • 맑음거제15.0℃
  • 맑음영천13.7℃
  • 맑음영광군13.9℃
  • 맑음정선군10.7℃
  • 맑음안동12.1℃
  • 맑음완도16.6℃
  • 맑음대구13.8℃
  • 맑음북춘천9.5℃
  • 맑음강릉13.9℃
  • 맑음대관령6.2℃
  • 맑음청송군11.9℃
  • 맑음해남15.1℃
  • 맑음영주10.2℃
  • 맑음북창원14.8℃
  • 맑음수원7.9℃
  • 맑음서귀포19.3℃
  • 맑음보령12.9℃
  • 맑음태백8.4℃
  • 맑음정읍13.4℃
  • 맑음산청14.5℃
  • 맑음인천6.8℃
  • 맑음속초12.9℃
  • 맑음포항14.8℃
  • 맑음진도군14.8℃
  • 맑음여수14.1℃
  • 맑음창원14.6℃
  • 맑음대전12.3℃
  • 맑음구미13.9℃
  • 맑음합천14.9℃
  • 맑음울릉도14.7℃
  • 맑음서산9.8℃
  • 맑음밀양15.4℃
  • 맑음김해시14.0℃
  • 맑음광주14.2℃
  • 맑음북부산15.2℃
  • 맑음양산시15.7℃
  • 맑음순창군13.1℃
  • 맑음백령도7.9℃
  • 맑음장흥14.4℃
  • 맑음동해14.0℃
  • 맑음강진군14.9℃

은행 가계대출, 고신용자부터 막는 이유는?

안재성 기자 Google구글에서 선호하는 출처로 추가
기사승인 : 2021-11-03 11:09:57
"금융당국 지시…자금 수요 많은 중·저신용자 보호 목적" 케이뱅크는 오는 6일부터 올해말까지 고신용자 대상 마이너스통장(신용한도대출) 신규 취급 및 증액을 중단한다고 3일 밝혔다. 중·저신용자는 '연 소득 이내', 최대 1억 원까지 마이너스통장을 계속 이용할 수 있다.  

앞서 카카오뱅크도 지난 9월 고신용자 대상 마이너스통장, 일반신용대출, 전세자금대출 등의 판매를 중단했다. 다른 은행들도 가계대출 총량관리를 위해 먼저 고신용자 대상 대출부터 한도를 축소하거나 신규 취급을 멈추고 있다. 
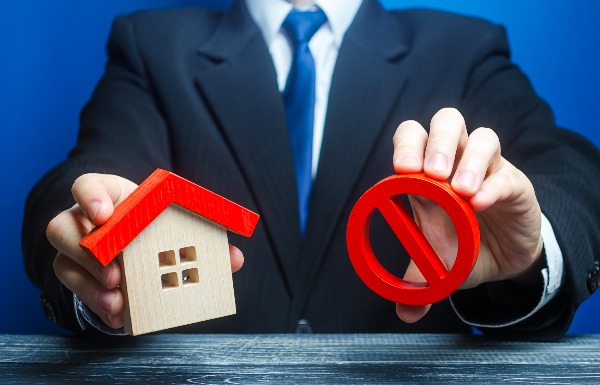
▲ 가계대출 관련 이미지 [게티이미지뱅크]

은행은 왜 고신용자 대상 가계대출부터 막는 걸까? 은행의 의지는 아니다. 거꾸로 은행은 고신용·고소득자를 매우 환영한다. 

작년까지만 해도 은행은 고신용자에게 상당한 폭의 우대금리를 적용했다. 또 신용대출, 주택담보대출 등에서 한도를 넘는 '특별대출'도 자주 실행했다. 

이는 물론 고신용자일수록 빚을 갚을 확률이 높기 때문이다. 시중은행 관계자는 "은행이 가장 선호하는 고객은 빚을 잘 갚는 고객"이라고 강조했다. 

그럼에도 은행이 고신용자 대상 대출부터 막는 이유는 금융당국의 지시 때문이다. 금융당국은 은행과는 전혀 다른 시각으로 대출을 바라보기 때문이다. 

금융권 고위관계자는 "고신용자는 돈이 있으니 굳이 빌려주지 않아도 된다는 게 금융당국의 입장"이라며 "항상 고신용자 대상 대출은 아무 고민 없이 즉각 멈추라고 하는 것과 달리 중·저신용자 대상 대출은 신중하게 접근하곤 한다"고 설명했다. 

실제로 금융당국은 금융권 전체를 대상으로 한 규제에서도 늘 고신용·고소득자 대상 대출부터 조였다. 지난해 신용대출이 급증하자 연 소득 8000만 원 초과 차주의 1억 원 초과 신용대출에 총부채원리금상환비율(DSR) 규제를 도입했다. 

올해 7월부터는 1억 원 초과 신용대출 전부에 DSR 규제를 적용했다. 이미 신용대출 한도가 연 소득 이내로 줄어든 상황이라 1억 원 초과 신용대출을 받을 수 있는 차주는 결국 연 소득 1억 원이 넘는다는 뜻이다. 

전세대출은 '실수요자 대출'이란 이유로 DSR 규제를 도입하지 않았으며, 가계대출 총량관리에서도 제외했다. 아울러 중·저신용자 대상 중금리대출이나 서민금융 상품은 여타 가계대출보다 훨씬 높은 증가율을 용인하고 있다. 내년 1월부터 DSR 규제가 대폭 강화되지만 전세대출, 소액 신용대출, 서민금융 등은 예외다. 

금융당국 관계자는 "실수요자·취약계층은 생계형 자금 수요가 많기에 함부로 대출을 중단할 수는 없다"며 "가계대출 총량관리에서도 실수요자·취약계층 보호에는 늘 세심하게 신경 쓴다"고 밝혔다. 

KPI뉴스 / 안재성 기자 seilen78@kpinews.kr

[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]