KPI뉴스 - 은행 가계대출, 고신용자부터 막는 이유는?

  • 구름많음인제22.5℃
  • 맑음고창25.5℃
  • 흐림제천20.5℃
  • 구름많음동두천23.7℃
  • 구름많음장수22.6℃
  • 구름많음북춘천20.8℃
  • 구름많음북부산28.2℃
  • 흐림북강릉24.0℃
  • 구름많음함양군26.7℃
  • 구름많음거창26.5℃
  • 구름많음정선군22.2℃
  • 흐림광양시27.3℃
  • 흐림세종23.5℃
  • 구름많음영주23.6℃
  • 구름많음봉화24.4℃
  • 구름많음울릉도25.5℃
  • 흐림영월23.1℃
  • 구름많음창원26.4℃
  • 구름많음보은22.7℃
  • 구름많음광주25.6℃
  • 구름많음부산27.3℃
  • 흐림수원23.9℃
  • 구름많음대전25.4℃
  • 구름많음산청26.5℃
  • 구름많음동해25.9℃
  • 맑음제주26.9℃
  • 흐림서청주21.8℃
  • 흐림진주25.1℃
  • 구름많음문경24.7℃
  • 구름많음인천24.0℃
  • 구름많음상주25.5℃
  • 구름많음태백20.8℃
  • 맑음정읍25.3℃
  • 구름많음통영26.9℃
  • 맑음영덕25.9℃
  • 맑음강진군25.8℃
  • 구름많음의성24.5℃
  • 구름많음합천26.4℃
  • 구름많음남원25.3℃
  • 구름많음여수26.1℃
  • 구름많음임실24.1℃
  • 흐림이천22.2℃
  • 흐림보령25.0℃
  • 구름많음철원22.5℃
  • 맑음서귀포28.4℃
  • 구름많음거제25.6℃
  • 구름많음속초23.9℃
  • 흐림천안22.5℃
  • 구름많음해남26.0℃
  • 구름많음양평21.7℃
  • 구름많음춘천20.8℃
  • 맑음부안25.9℃
  • 흐림강릉24.5℃
  • 구름많음의령군26.5℃
  • 구름많음금산24.7℃
  • 구름많음김해시27.2℃
  • 구름많음안동23.8℃
  • 구름많음포항27.6℃
  • 흐림서산24.2℃
  • 구름많음완도28.1℃
  • 맑음백령도21.1℃
  • 구름많음청송군25.8℃
  • 구름많음전주26.0℃
  • 구름많음구미26.0℃
  • 흐림대관령20.2℃
  • 흐림충주21.6℃
  • 구름많음홍천22.1℃
  • 구름많음남해25.2℃
  • 구름많음순천23.5℃
  • 구름많음장흥27.2℃
  • 맑음고창군25.6℃
  • 구름많음서울23.7℃
  • 흐림고흥26.5℃
  • 맑음성산27.0℃
  • 구름많음강화23.2℃
  • 맑음고산24.6℃
  • 구름많음보성군27.2℃
  • 구름많음경주시26.7℃
  • 구름많음흑산도27.9℃
  • 흐림홍성24.1℃
  • 구름많음양산시29.4℃
  • 구름많음목포25.3℃
  • 맑음울진26.0℃
  • 흐림부여22.6℃
  • 구름많음추풍령22.6℃
  • 구름많음순창군24.7℃
  • 구름많음밀양27.8℃
  • 구름많음영천26.1℃
  • 구름많음군산25.8℃
  • 구름많음파주22.7℃
  • 구름많음울산25.9℃
  • 구름많음북창원27.1℃
  • 맑음진도군25.3℃
  • 흐림원주21.8℃
  • 구름많음대구26.0℃
  • 흐림청주23.4℃
  • 맑음영광군24.8℃

은행 가계대출, 고신용자부터 막는 이유는?

안재성 기자 Google구글에서 선호하는 출처로 추가
기사승인 : 2021-11-03 11:09:57
"금융당국 지시…자금 수요 많은 중·저신용자 보호 목적" 케이뱅크는 오는 6일부터 올해말까지 고신용자 대상 마이너스통장(신용한도대출) 신규 취급 및 증액을 중단한다고 3일 밝혔다. 중·저신용자는 '연 소득 이내', 최대 1억 원까지 마이너스통장을 계속 이용할 수 있다.  

앞서 카카오뱅크도 지난 9월 고신용자 대상 마이너스통장, 일반신용대출, 전세자금대출 등의 판매를 중단했다. 다른 은행들도 가계대출 총량관리를 위해 먼저 고신용자 대상 대출부터 한도를 축소하거나 신규 취급을 멈추고 있다. 
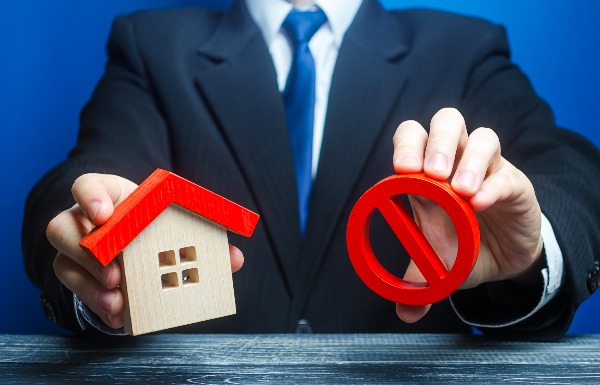
▲ 가계대출 관련 이미지 [게티이미지뱅크]

은행은 왜 고신용자 대상 가계대출부터 막는 걸까? 은행의 의지는 아니다. 거꾸로 은행은 고신용·고소득자를 매우 환영한다. 

작년까지만 해도 은행은 고신용자에게 상당한 폭의 우대금리를 적용했다. 또 신용대출, 주택담보대출 등에서 한도를 넘는 '특별대출'도 자주 실행했다. 

이는 물론 고신용자일수록 빚을 갚을 확률이 높기 때문이다. 시중은행 관계자는 "은행이 가장 선호하는 고객은 빚을 잘 갚는 고객"이라고 강조했다. 

그럼에도 은행이 고신용자 대상 대출부터 막는 이유는 금융당국의 지시 때문이다. 금융당국은 은행과는 전혀 다른 시각으로 대출을 바라보기 때문이다. 

금융권 고위관계자는 "고신용자는 돈이 있으니 굳이 빌려주지 않아도 된다는 게 금융당국의 입장"이라며 "항상 고신용자 대상 대출은 아무 고민 없이 즉각 멈추라고 하는 것과 달리 중·저신용자 대상 대출은 신중하게 접근하곤 한다"고 설명했다. 

실제로 금융당국은 금융권 전체를 대상으로 한 규제에서도 늘 고신용·고소득자 대상 대출부터 조였다. 지난해 신용대출이 급증하자 연 소득 8000만 원 초과 차주의 1억 원 초과 신용대출에 총부채원리금상환비율(DSR) 규제를 도입했다. 

올해 7월부터는 1억 원 초과 신용대출 전부에 DSR 규제를 적용했다. 이미 신용대출 한도가 연 소득 이내로 줄어든 상황이라 1억 원 초과 신용대출을 받을 수 있는 차주는 결국 연 소득 1억 원이 넘는다는 뜻이다. 

전세대출은 '실수요자 대출'이란 이유로 DSR 규제를 도입하지 않았으며, 가계대출 총량관리에서도 제외했다. 아울러 중·저신용자 대상 중금리대출이나 서민금융 상품은 여타 가계대출보다 훨씬 높은 증가율을 용인하고 있다. 내년 1월부터 DSR 규제가 대폭 강화되지만 전세대출, 소액 신용대출, 서민금융 등은 예외다. 

금융당국 관계자는 "실수요자·취약계층은 생계형 자금 수요가 많기에 함부로 대출을 중단할 수는 없다"며 "가계대출 총량관리에서도 실수요자·취약계층 보호에는 늘 세심하게 신경 쓴다"고 밝혔다. 

KPI뉴스 / 안재성 기자 seilen78@kpinews.kr

[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]