롯데손해보험은 새 국제회계기준(IFRS17)이 도입된 지난해 당기순이익이 3024억 원으로 집계하며 역대 최대 실적을 기록했다고 14일 밝혔다.
이는 1946년 대한화재해상보험으로 회사가 세워진 이래 최대의 연간 경영실적으로 장기보장성보험의 성장을 통한 지속적인 보험계약마진(CSM) 확보와 보험계약의 질적 개선, 그리고 투자자산에 대한 리밸런싱 등 체질개선의 결과가 선명하게 나타난 것으로 풀이된다.
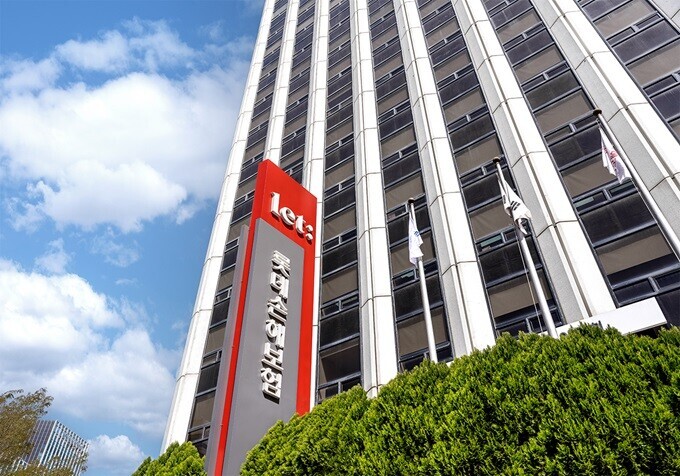 |
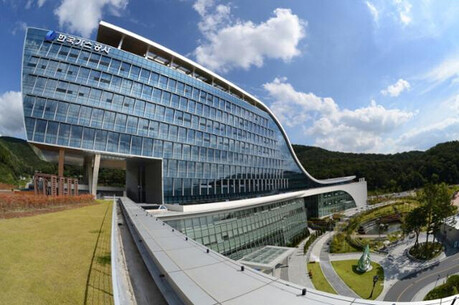
| ▲롯데손보 본사 전경. [롯데손해보험 제공] |
지난해 롯데손해보험의 보험영업이익은 4685억 원으로 장기보장성보험을 중심으로 한 안정적인 이익 창출능력을 지속적으로 증명했다.
2022년 1조8669억 원이던 장기보장성보험 원수보험료는 지난해 2조1336억 원으로 14.3% 늘어났다. 전체 원수보험료에서 장기보장성보험이 차지하는 비중은 지난해 86.2%로 2022년 80.2%에서 6% 포인트 높아졌다.
장기보장성보험의 연간 신규월납액은 404억 원으로 2022년의 283억 원에 비해 43.1%나 성장했다. 이를 통해 지난해 5479억 원의 신계약 CSM을 확보하며, 보유 CSM 중 신계약 CSM 비중은 22.9%로 업계 최상위 수준을 기록했다. 이는 향후 CSM과 보험영업이익이 지속적으로 성장해 수익성 증대로 이어질 가능성이 높다는 뜻이다.
CSM의 성장세 역시 지속됐다. 장기보장성보험 판매의 성장을 바탕으로 지난해 말 기준 롯데손해보험의 CSM은 2조3966억 원을 기록했다. 이는 2022년 말 CSM인 1조6774억 원보다 42.9% 성장한 것이다.
보험계약의 질적 개선을 통해 손해율은 크게 낮아졌다. 지난해 장기·일반·자동차보험 등을 합한 전사손해율은 81.6%로 2022년의 86.5%에 비해 4.9% 포인트 개선됐다. 발생손해액을 경과보험료로 나눈 비율인 장기보험 경과손해율도 81.9%로 2022년 86%에 비해 4.1% 포인트 낮아졌다.
계약관리 강화를 지속하며 고액사고가 단 한 건도 발생하지 않은 일반보험의 손해율은 72.2%로 우량한 수준을 유지했다.
롯데손보의 지난해 연간 자동차보험 손해율은 82%로, 2022년의 87.8%에 비해 5.8% 포인트나 낮아졌다. 손해조사비를 제외할 시 2023년 연간 손해율은 69.1%로 발생손해액이 업계에서 가장 낮은 수준을 기록했다.
장기보장성보험의 유지율은 업계 최상위권 수준을 유지했다. 롯데손보의 지난해 장기보장성보험 계약 유지율은 13회차 88%, 25회차 76.6%로 전년보다 더욱 높아졌다.
2023년 4분기 롯데손보의 투자영업이익은 382억 원으로, 대부분의 투자영업이익은 경상투자수익에서 발생했다. 이는 앞서 △수익증권 선제적 매각 △채권 등 안전자산으로의 리밸런싱 △보수적인 자산재평가 등 투자자산의 펀더멘탈 개선을 진행한 데 따른 것이다.
다만, 롯데손보의 2023년 투자영업손실은 712억 원을 기록했다. 이는 금리상승으로 인한 금리부자산 평가손실로 인한 것으로, 대부분의 금리부자산은 원금이 보장되는 안전자산으로 평가손실은 만기 시 모두 환입된다.
아울러 지난해 예실차 비율은 +1.8%를 기록해, 정밀한 재무관리 능력을 증명했다. 예실차가 양수라는 점은 최적 가정 아래 정확한 CSM 산정이 이뤄지고 있다는 것을 의미한다. 예실차는 예상 보험금·사업비와 실제 발생 보험금·사업비의 차이로 IFRS17에서 계리적 가정의 정확성을 나타내는 지표다.
롯데손보 관계자는 "창사 이래 역대 최대 실적을 기록한 것은 내재가치 중심 경영의 체질 개선 성과가 다시 한번 증명된 것"이라며 "보험계약과 투자자산의 질이 개선되고 안정적인 재무관리가 이어지는 등의 정성적 성과 역시 주목할 만 하다"고 말했다.
KPI뉴스 / 황현욱 기자 wook98@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]