KPI뉴스 - KDI "정책금리 내려도 은행 수익성 악화 안된다"

  • 흐림진도군12.1℃
  • 흐림북창원17.0℃
  • 흐림인천13.3℃
  • 흐림철원10.1℃
  • 흐림강진군13.8℃
  • 흐림홍천12.6℃
  • 흐림해남13.2℃
  • 비포항17.5℃
  • 비여수19.4℃
  • 비목포13.3℃
  • 비부산18.7℃
  • 흐림충주13.6℃
  • 흐림북강릉14.6℃
  • 비울산16.5℃
  • 흐림고창군14.5℃
  • 흐림영월12.9℃
  • 흐림광주13.0℃
  • 흐림전주15.4℃
  • 흐림상주13.8℃
  • 흐림안동14.4℃
  • 흐림춘천12.1℃
  • 흐림홍성13.0℃
  • 흐림고흥16.0℃
  • 흐림진주15.5℃
  • 흐림세종13.5℃
  • 흐림통영18.8℃
  • 흐림추풍령12.8℃
  • 흐림서울13.2℃
  • 흐림파주11.1℃
  • 흐림이천13.3℃
  • 흐림금산14.8℃
  • 흐림완도14.6℃
  • 흐림울진16.4℃
  • 흐림의성14.6℃
  • 흐림거창13.2℃
  • 흐림양평13.8℃
  • 흐림광양시18.1℃
  • 흐림영주13.1℃
  • 흐림제천12.4℃
  • 흐림북춘천11.8℃
  • 흐림북부산18.5℃
  • 흐림원주14.3℃
  • 흐림김해시17.9℃
  • 흐림속초14.9℃
  • 흐림울릉도18.5℃
  • 비흑산도14.0℃
  • 흐림거제18.4℃
  • 흐림서산13.1℃
  • 흐림대구16.5℃
  • 흐림대전14.2℃
  • 흐림부여14.0℃
  • 흐림보령14.2℃
  • 흐림서청주12.7℃
  • 흐림합천15.1℃
  • 흐림정읍14.2℃
  • 흐림산청13.5℃
  • 흐림장수11.5℃
  • 흐림순천13.5℃
  • 흐림영광군14.2℃
  • 흐림부안15.3℃
  • 흐림성산18.8℃
  • 흐림남원13.2℃
  • 흐림남해17.7℃
  • 흐림장흥13.9℃
  • 흐림군산15.1℃
  • 흐림수원12.7℃
  • 흐림동두천11.0℃
  • 흐림양산시18.3℃
  • 흐림동해15.7℃
  • 흐림서귀포21.7℃
  • 흐림영덕15.5℃
  • 흐림강화11.5℃
  • 흐림영천14.8℃
  • 흐림백령도14.9℃
  • 흐림경주시16.6℃
  • 흐림문경13.3℃
  • 흐림태백11.0℃
  • 흐림청송군13.6℃
  • 흐림고창14.4℃
  • 흐림고산18.6℃
  • 흐림의령군15.8℃
  • 흐림천안12.9℃
  • 흐림밀양17.2℃
  • 흐림임실13.7℃
  • 흐림봉화12.1℃
  • 흐림강릉15.8℃
  • 비제주19.2℃
  • 흐림순창군14.7℃
  • 흐림대관령9.8℃
  • 흐림보성군14.0℃
  • 흐림보은13.1℃
  • 흐림함양군13.5℃
  • 흐림구미14.7℃
  • 비창원17.2℃
  • 흐림청주15.1℃
  • 흐림인제11.6℃
  • 흐림정선군13.0℃

KDI "정책금리 내려도 은행 수익성 악화 안된다"

강혜영 Google구글에서 선호하는 출처로 추가
기사승인 : 2020-08-05 15:04:58
'금리인하가 은행 수익성과 금융안정에 미치는 영향' 보고서
정책금리 변화시 예대금리 격차 유지…순이자마진 유의한 변화없어
"금리 결정시 은행 수익성 악화에 따른 금융불안 가능성 고려 불필요"
한국은행이 기준금리를 인하해도 국내 시중은행들의 수익성이 악화하지 않는다는 국책연구원의 분석이 나왔다.
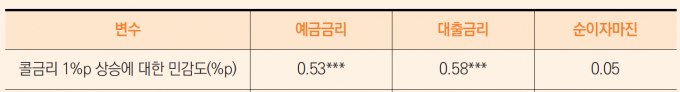
▲ 콜금리 1%포인트 상승에 대한 각 변수의 민감도 [KDI 제공]

한국개발연구원(KDI)은 5일 이 같은 내용을 담은 '금리인하가 은행 수익성과 금융안정에 미치는 영향' 보고서를 발간했다.

보고서는 2002년부터 2019년까지 은행의 실증데이터를 기반으로 정책금리와 사실상 동일한 수준을 유지하는 콜금리 변화에 따른 은행 예금·대출금리의 움직임을 측정했다.

그 결과 콜금리가 1%포인트 변동할 때 예금금리는 0.53%포인트, 대출금리는 0.58%포인트 각각 변동해 순이자마진(NIM)은 0.05%포인트 변동하는 데 그친 것으로 나타났다.

순이자마진은 예대마진 등의 전체 수익에서 자금조달 비용을 뺀 다음 운용자산 총액으로 나눈 것으로 대표적인 수익성 지표다.

보고서는 콜금리가 상승(하락)할 때 은행들은 예금금리와 대출금리를 거의 1대1의 비율로 인상(인하)하므로 수익성에 유의한 변화가 없다고 분석했다.

이 같은 연구 결과는 완화적 통화정책 운용이 지속되면 은행의 순이자마진이 감소해 금융불안 요인을 초래할 수 있다는 기존 인식을 깬 것이다.

보고서는 "은행은 예금시장에서 시장지배력을 갖고 있고 대출의 만기를 조정할 수 있으므로, 정책금리가 인하되더라도 비교적 높은 수준의 순이자마진을 특별한 변동 없이 유지할 수 있다"고 진단했다. 

예금서비스를 제공하는 것은 소수의 은행뿐이어서 이들 은행은 정책금리 변동에 따라 예금금리를 움직일 수 있는 힘을 갖고 있다는 설명이다. 대출시장에서도 정책금리 변동의 영향이 낮은 장기 대출·고정금리부 대출의 비중을 높여 대응할 수 있다고 보고서는 분석했다. 

또 순이자마진이 감소할 경우에도 저금리는 대출 증가로 이어져 이자 수익이 감소하지 않을 수 있다고 봤다. 하지만 대출 증가는 건전성에 부정적인 영향을 미칠 수 있어 금융감독이 필요하다고 지적했다.

보고서는 "최근 저성장 및 코로나19 위기 상황에서 완화적 통화정책이 요청되고 있는데 정책금리를 결정할 때 은행 수익성 악화에 따른 금융불안 가능성을 제약요인으로 고려할 필요는 없는 것으로 보인다"고 밝혔다.

이번 연구는 정책금리가 0% 이상인 경우만 가정했기 때문에 마이너스 금리 상황에 대해서는 적용하기 어렵다고 보고서는 부연했다.

KPI뉴스 / 강혜영 기자 khy@kpinews.kr

[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]