집값·가계부채 안정화…공약 지켜 대출금리 낮출 때
이재명 대통령은 지난 대선에서 "가산금리 체계를 손질하겠다"고 약속했다. 취임 후 반년의 임기가 지났다. 이 대통령이 공약(公約)을 '공약'(空約)으로 만들 생각이 아니라면 행동에 옮길 때가 됐다.
KB국민·신한·우리·하나·NH농협 5대 은행 고정형 주택담보대출 금리는 지난 20일 기준 연 3.74~6.04%다. 고정형 주담대 금리 상단이 6%를 넘긴 건 지난 2023년 12월 이후 약 1년11개월 만이다. 변동형 주담대 금리도 연 3.63~6.43%로 매우 높은 수준이다. 이달 들어 금리 상단이 6% 선을 돌파했는데, 약 6개월 만이다.
최근 대출금리 오름세는 금융채 금리, 코픽스 등 준거금리 상승에서 기인했다. 은행 대출금리는 보통 '준거금리+가산금리-우대금리'로 산정된다. 준거금리는 시중금리에 따라 움직인다. 가산금리는 인건비, 점포 임대료 등 은행의 비용에 이익을 더한 값으로 각 은행이 자율적으로 책정한다. 우대금리는 고소득·고신용자 등에게 제공하는 혜택이다. 즉, 준거금리가 뛸수록 은행 대출금리도 오른다.
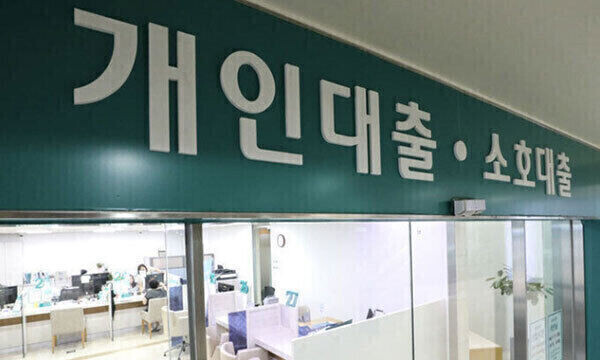 |
| ▲ 서울 시내 한 시중은행 대출 창구. [뉴시스] |
그런데 차주들이 고금리에 시달리는 건 단지 준거금리 변화 영향 때문만이 아니다. 고정형 주담대 금리를 보면 작년 6월 말 수준(연 2.95~5.59%)보다 하단이 0.79%포인트, 상단은 0.45%포인트 솟구쳤다. 같은 기간 변동형 주담대 금리는 반대로 움직였다. 연 3.74~6.73%에서 연 3.63~6.43%로 하단은 0.11%포인트, 상단은 0.10%포인트 내렸다.
그 사이 한국은행이 기준금리를 네 차례에 걸쳐 1.00%포인트 인하했다. 그럼에도 고정형 주담대 금리는 오히려 크게 오른 것이다. 변동형 주담대 금리는 소폭 떨어졌으나 한은 금리인하폭에는 크게 못 미친다.
이유로는 지난해 7월부터 금융당국이 가계대출 규제를 강화한 것이 꼽힌다. 은행은 대출 수요를 줄이기 위해 가산금리를 인상하고 우대금리는 축소했다. 이 때문에 예대금리차가 벌어져 은행은 역대 최대 실적을 거듭 경신했으나 차주들은 높은 이자부담에 신음해야 했다.
이 대통령이 '가산금리 수술'을 공약한 것은 "은행이 가산금리 폭리를 취하고 있다"는 서민들의 원성이 자자했기 때문이다. "은행이 가산금리를 산정할 때 지급준비금, 예금보험료, 각종 신용보증기관 출연금 등을 차주에게 전가하는 걸 막겠다"는 게 골자다.
하지만 집권 후 금리 흐름을 보면 공약은 전혀 이행되지 않고 있다. 여전히 금융당국은 가계대출을 조이고 있으며 그에 맞춰 은행은 차주들에게 높은 대출금리를 적용하고 있다.
4분기 들어선 규제가 더 심해졌다. 금융당국이 가계대출 총량규제를 강화하자 은행들은 대출 문턱까지 높였다. 저소득·저신용자는 은행에서 돈 빌리기 더 힘들어졌다.
집값과 가계부채에 대한 당국의 우려는 이해하지 못할 바 아니다. 하지만 집권 후 벌써 세 차례나 대책을 발표한 영향으로 집값·가계부채는 안정화되는 흐름이다. 한국부동산원에 따르면 서울 아파트값 상승폭은 10월 넷째 주부터 11월 둘째 주까지 3주 연속 축소됐다.
5대 은행 가계대출 증가폭도 6월 6조7536억 원에서 7월 4조1386억 원, 8월 3조9251억 원, 9월 1조1964억 원으로 감소하는 추세다. 10월 증가폭은 2조2769억 원으로 반등했으나 역시 6월 수준에 크게 못 미친다.
무엇보다 이미 고소득자도 대출을 받아 집을 사기 어려울 만큼 규제가 강력하다. 수도권에서 시가 15억 원 이상 집을 매수하려면 주담대가 최대 2억 원으로 제한된다. 서울 전역과 경기 12곳이 토지거래허가제로 묶여 '갭투자'(전세를 낀 주택 매매)도 불가능해졌다.
여기에 대출금리까지 높게 유지해야 할지는 의문이다. 고금리는 은행만 웃게 해줄 뿐, 서민 경제에는 해악이 크다. 취약차주일수록 높은 이자부담을 견디기 어렵다. 서민들의 가처분소득이 줄어드니 소비도 준다.
집값 잡으려다 자칫 서민 가구부터 잡을 수 있다. 이제는 이 대통령이 약속을 지킬 때다.
 |
| ▲ 안재성 경제 에디터. |
KPI뉴스 / 안재성 기자 seilen78@kpinews.kr
[저작권자ⓒ KPI뉴스. 무단전재-재배포 금지]